6 ông lớn thời trang: Ai biến doanh thu thành lợi nhuận tốt hơn?
So sánh Inditex–SHEIN, Fast Retailing–H&M và NEXT–SHEIN qua doanh thu, biên gộp, EBIT và tồn kho. Góc nhìn Backstage Ops từ WeOps.
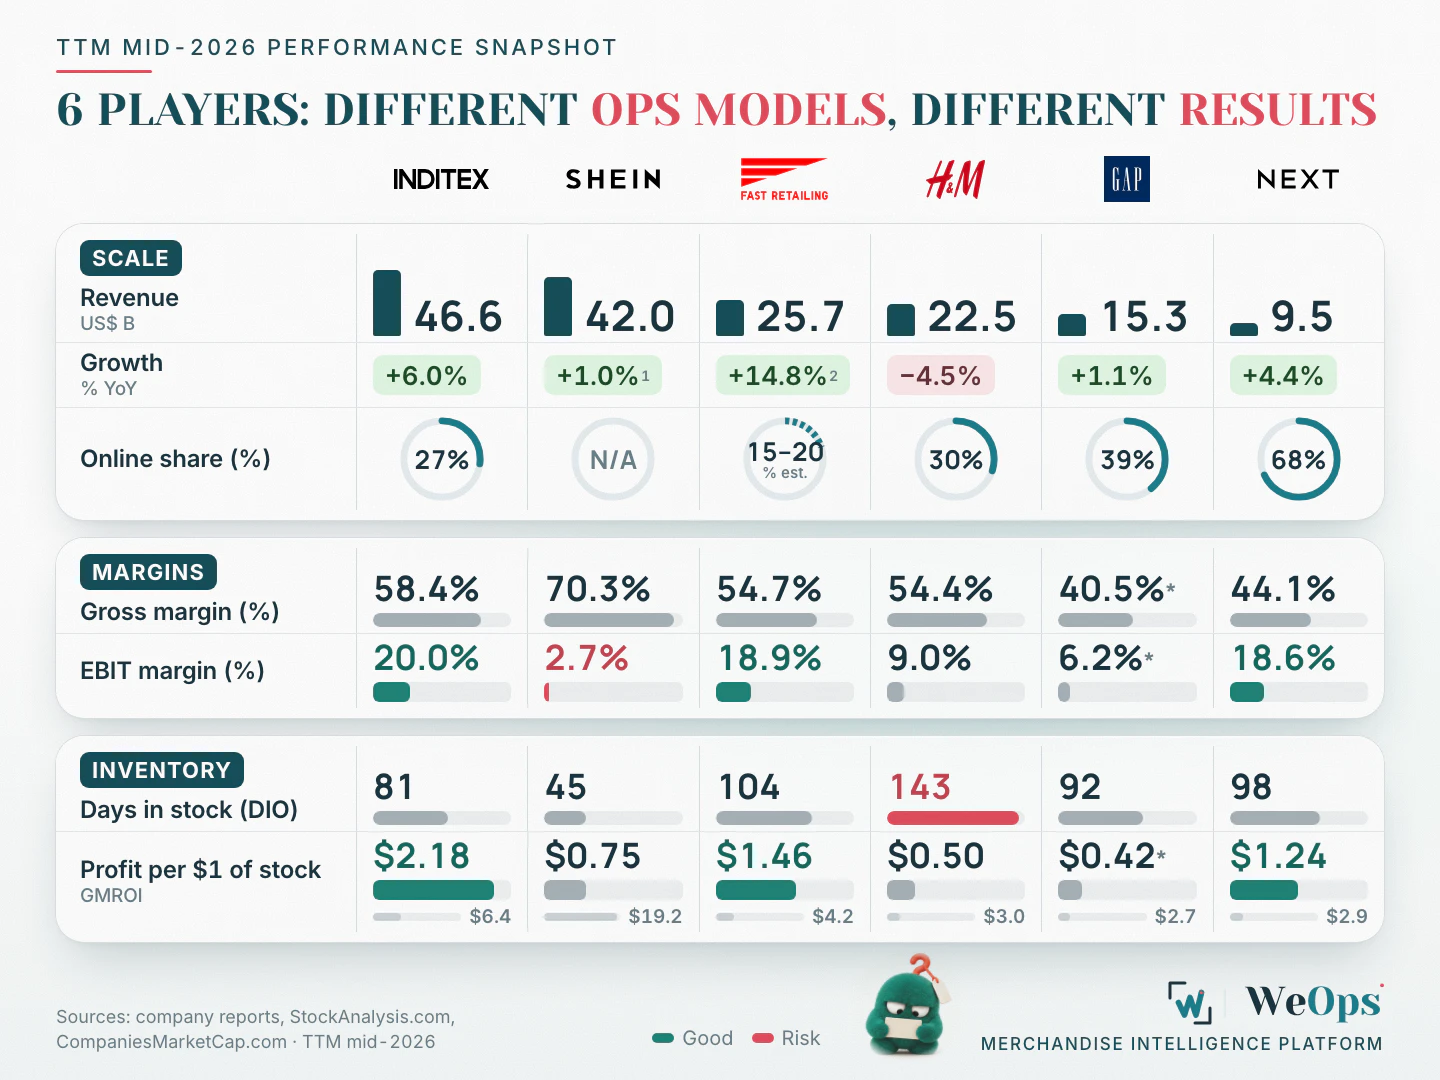
Tóm tắt nhanh
Bán nhiều, biên gộp cao hay quay hàng nhanh đều chưa đủ để kết luận mô hình hiệu quả. Cần đọc cùng nhau doanh thu, lợi nhuận hoạt động và lượng vốn nằm trong hàng hóa.
Inditex dẫn đầu về hiệu quả kinh tế trong snapshot. Doanh thu chỉ hơn SHEIN khoảng 10% nhưng EBIT ước tính cao gấp 8,2 lần, dù SHEIN có biên gộp cao hơn và tồn kho gọn hơn.
Hai cặp còn lại cho thấy cùng một vấn đề. Fast Retailing và H&M có biên gộp gần ngang nhau nhưng EBIT ước tính chênh 2,4 lần. NEXT nhỏ hơn SHEIN nhiều lần vẫn tạo EBIT ước tính lớn hơn khoảng 56%.
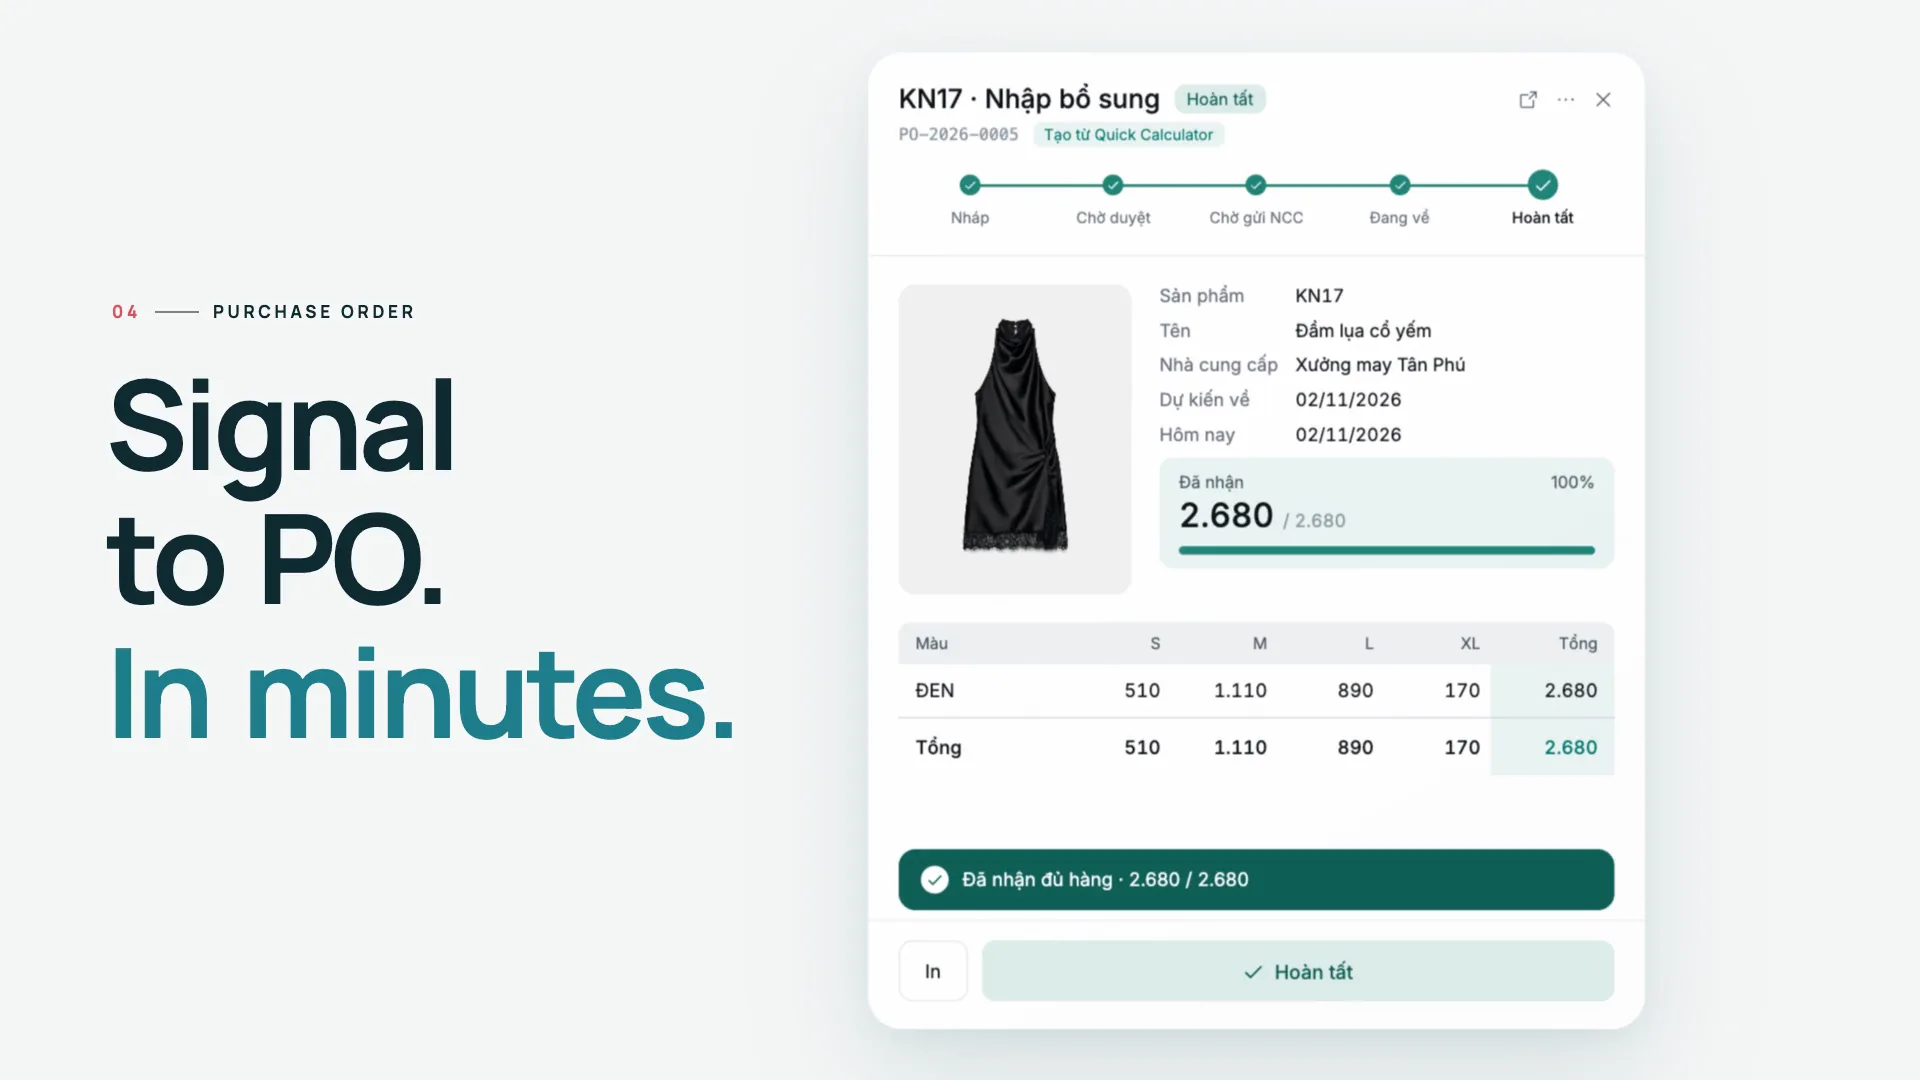
Với chủ thương hiệu, dữ liệu phải dẫn đến quyết định. Mã nào cần tiếp sức, mã nào nên dừng mua, màu và size nào đang thiếu? Đó là cách WeOps nối kết quả kinh doanh với hành động hàng hóa mỗi tuần.
SHEIN đạt khoảng 42 tỷ USD doanh thu, còn Inditex — tập đoàn sở hữu Zara — khoảng 46,6 tỷ USD trong snapshot TTM giữa năm 2026. Quy mô chênh khoảng 10%, nhưng lợi nhuận hoạt động ước tính lại cách nhau hơn tám lần: 9,3 tỷ USD so với 1,1 tỷ USD.
Nghịch lý càng rõ khi SHEIN có biên gộp cao hơn và chỉ số ngày tồn kho thấp hơn. Nếu kho nhẹ và biên gộp cao là những lợi thế lớn của bán lẻ, vì sao Inditex lại chuyển hóa doanh thu thành lợi nhuận tốt hơn đến vậy?
Vì vậy, bài viết tiếp cận sáu hãng qua ba lớp: Kiếm tiền. Giữ tiền. Dùng tiền. Cách nhìn này đặt lợi nhuận và tồn kho trong cùng một bức tranh, thay vì xem một chỉ số riêng lẻ là kết luận về toàn bộ mô hình.
03 điều rút ra
-
Doanh thu tăng có thực sự cho thấy doanh nghiệp đang tăng trưởng hiệu quả không? Cần đồng thời xem lợi nhuận tạo ra và lượng vốn bị giữ trong hàng hóa để phân biệt bán được nhiều hơn với vận hành tốt hơn.
-
Kho nhẹ có phải luôn là dấu hiệu tích cực không? Cần hỏi liệu kho vừa hỗ trợ khả năng đáp ứng khách hàng, vừa góp phần tạo ra lợi nhuận hay chỉ đang được tối ưu theo một chỉ số riêng lẻ.
-
Các chỉ số tổng hợp đang giúp trả lời câu hỏi nào, và còn che khuất điều gì? Khi quyết định nhập hàng, vẫn phải trở lại với dữ liệu theo từng sản phẩm, màu, size và thời điểm.
03 lớp đọc vị
Kiếm tiền là bán được bao nhiêu, cho ai và qua kênh nào. Doanh thu tăng nhờ bán thêm sản phẩm, tăng giá, mở cửa hàng hay thay đổi cơ cấu kinh doanh? Mỗi cách tăng trưởng đòi hỏi nhu cầu vốn khác nhau.
Giữ tiền là cách gọi dễ nhớ cho khả năng tạo lợi nhuận. Trong bài này, mình dùng biên lợi nhuận hoạt động, được tính bằng lợi nhuận hoạt động chia cho doanh thu.
Dùng tiền là xem kết quả ấy cần bao nhiêu nguồn lực. Bài này tập trung vào tồn kho — một phần vốn chịu tác động trực tiếp từ các quyết định mua, bổ sung, phân bổ và xử lý hàng chậm của đội hàng hóa.
Ba cấu phần này cần được đọc cùng nhau. Đẩy doanh thu bằng khuyến mãi có thể khiến lợi nhuận mỏng đi. Giảm mua hàng quá mạnh có thể làm kho nhẹ hơn trong ngắn hạn nhưng khiến doanh thu giảm vì thiếu size. Một chỉ số cải thiện chưa đủ để kết luận toàn bộ hệ thống đang vận hành tốt hơn.
Đặt 6 thương hiệu thời trang lên bàn cân
Bảng dưới đây giữ các số liệu trong snapshot TTM giữa năm 2026. Đây là mốc dùng xuyên suốt bài; lợi nhuận hoạt động bằng USD là ước tính từ doanh thu nhân biên EBIT, không phải dòng tiền mặt thực thu.
| Doanh nghiệp | Doanh thu · tỷ USD | Biên gộp | Biên EBIT | Ngày tồn kho theo snapshot | EBIT/tồn kho cuối kỳ |
|---|---|---|---|---|---|
| Inditex | 46,6 | 58,4% | 20,0% | 81 | 2,18 lần |
| SHEIN | 42,0 | 70,3% | 2,7% | 45 | 0,75 lần |
| Fast Retailing | 25,7 | 54,7% | 18,9% | 104 | 1,46 lần |
| H&M | 22,5 | 54,4% | 9,0% | 143 | 0,50 lần |
| Gap Inc. | 15,3 | 40,5%* | 6,2%* | 92 | 0,42 lần* |
| NEXT | 9,5 | 44,1% | 18,6% | 98 | 1,24 lần |
Cột cuối so sánh lợi nhuận hoạt động của cả kỳ với giá trị sổ sách tồn kho cuối kỳ. Đây không phải ROI, ROIC hoặc GMROI. GMROI dùng lợi nhuận gộp và tồn kho bình quân theo giá vốn; tên chỉ số trong bài được tách rõ để tránh nhầm.
Các giá trị có dấu sao của Gap được giữ theo snapshot, chưa gắn nhãn là số báo cáo hay số điều chỉnh khi chưa có chú thích phương pháp đầy đủ. Vì vậy bài không dùng Gap để kết luận về các khoản bất thường. Chỉ số ngày tồn kho trong snapshot là phép quy đổi từ tồn kho cuối kỳ và giá vốn; cần phân biệt với DIO dùng tồn kho bình quân.
Số liệu là của các tập đoàn hợp nhất: Inditex không đồng nhất với riêng Zara, Fast Retailing không đồng nhất với riêng UNIQLO; NEXT có thêm hoạt động tài chính và nền tảng. Khi bàn về Zara dưới đây, kết quả định lượng vẫn là kết quả của Inditex.
Nguồn số liệu định lượng: snapshot “TTM mid-2026 performance snapshot” do tác giả tổng hợp. Các nguồn báo cáo và cách đọc chỉ số được dẫn ở cuối bài.
SHEIN và Inditex doanh thu gần nhau nhưng lợi nhuận chênh nhau x8 lần
Quy mô chênh khoảng 10% đặt hai mô hình vào một phép so sánh đáng chú ý
Doanh thu của SHEIN bằng khoảng 90% Inditex trong snapshot: 42 tỷ USD so với 46,6 tỷ USD. Khoảng cách quy mô này nhỏ hơn rất nhiều khoảng cách lợi nhuận, vậy câu hỏi cần giải thích là doanh thu được chuyển hóa thành kết quả như thế nào?
SHEIN có lợi thế lớn ở tầng biên lãi gộp
Cứ 100 USD doanh thu, SHEIN còn khoảng 70 USD sau phần giá vốn được ghi nhận, còn Inditex khoảng 58 USD. Chênh 12 điểm phần trăm, là một khoảng đệm rất lớn trước các chi phí còn lại.
Điều này cho thấy SHEIN có lợi thế rõ trên tỷ lệ doanh thu trừ giá vốn được trình bày. Để quy toàn bộ khoảng chênh đó thành lợi thế giá thành sản xuất, cần tách thêm giá bán, cơ cấu hàng, cách ghi nhận doanh thu và phạm vi chi phí. Chẳng hạn, SHEIN trình bày chi phí hoàn tất đơn hàng riêng với cost of sales; doanh thu dịch vụ marketplace cũng khác doanh thu bán hàng trực tiếp. Tài liệu SHEIN về cơ cấu chi phí.
Nhưng ngay cả khi giữ lợi thế biên gộp ấy trên bàn cân, kết quả cuối cùng vẫn nghiêng mạnh về Inditex.
SHEIN giữ tồn ít hơn và có nhịp quay vòng nhanh hơn
Tồn kho cuối kỳ của SHEIN tương đương 3,7% doanh thu, so với 9,2% của Inditex. Chỉ số ngày tồn kho theo snapshot tương ứng là 45 ngày và 81 ngày. Trên cách đo này, SHEIN giữ tồn kho ít hơn so với quy mô bán và có số ngày tồn quy đổi theo giá vốn thấp hơn.
Đó là lợi thế đáng kể về độ gọn của mô hình hàng hóa. Nhưng lợi thế ấy cần được đọc tiếp cùng phần lợi nhuận tạo ra: kho nhẹ giúp giảm một loại áp lực, còn chi phí để phục vụ khách hàng và vận hành toàn bộ hệ thống vẫn phải được trang trải.
Đến lợi nhuận hoạt động Inditex tạo ra khoảng 9,3 tỷ USD
Với quy mô này, khả năng tạo lợi nhuận từ hoạt động kinh doanh là một phép thử cốt lõi. Chiến lược, câu chuyện tăng trưởng và định giá cần được đặt cạnh kết quả mà hệ thống đang tạo ra.
Nhân doanh thu với biên EBIT trong snapshot:
| Phép tính | Inditex | SHEIN |
|---|---|---|
| Doanh thu × biên EBIT | 46,6 × 20,0% | 42,0 × 2,7% |
| Lợi nhuận hoạt động ước tính | 9,32 tỷ USD | 1,134 tỷ USD |
Như vậy, doanh thu chênh khoảng 10%, nhưng giá trị lợi nhuận hoạt động chênh khoảng 8,2 lần. Nếu chỉ so biên EBIT, tỷ lệ là khoảng 7,4 lần. Đây là lợi nhuận được biểu thị bằng USD, chưa phải dòng tiền mặt thực thu.
Inditex còn đứng đầu nhóm 6 hãng trong snapshot ở cả biên EBIT 20%, giá trị EBIT ước tính và EBIT/tồn kho cuối kỳ 2,18 lần. SHEIN chỉ đạt khoảng 0,75 lần ở chỉ số cuối, dù giữ ít hàng hơn so với doanh thu.
Một +vote cho mô hình Zara về hiệu quả kinh tế trong snapshot này. Dữ liệu củng cố nhận định Inditex chuyển hóa quy mô bán hàng thành lợi nhuận tốt hơn; phần lợi nhuận ấy tạo nền đệm để đầu tư và chịu biến động.
Câu hỏi sẽ khám phá thêm: điều gì trong mô hình vận hành Zara giúp Inditex đi đến kết quả ấy? Khả năng bán đúng giá, giảm markdown, thử nhu cầu rồi bổ sung hàng, phân bổ theo tín hiệu cửa hàng hay cấu trúc chi phí phục vụ? Mỗi cơ chế cần được mổ xẻ bằng bằng chứng riêng, để đi từ kết quả trên báo cáo tới cách hệ thống vận hành.
Fast Retailing và H&M biên gộp gần ngang nhau nhưng lợi nhuận chênh 2,4 lần
Doanh thu chênh khoảng 14% tạo một phép đối chiếu gần về quy mô
Fast Retailing đạt 25,7 tỷ USD doanh thu, H&M đạt 22,5 tỷ USD trong snapshot. Fast Retailing lớn hơn khoảng 14% — khoảng cách đáng kể nhưng nhỏ hơn nhiều khoảng cách lợi nhuận phía sau.
Cặp này giúp đặt câu hỏi: với quy mô bán tương đối gần nhau, hai hệ thống cần giữ bao nhiêu hàng và chuyển hóa được bao nhiêu doanh thu thành lợi nhuận?
Cùng 55 USD biên lãi gộp trên mỗi 100 USD doanh thu
Biên gộp Fast Retailing là 54,7%, H&M là 54,4%, chỉ chênh 0,3 điểm phần trăm. Trên tầng lợi nhuận này, hai bên gần như đứng cùng một vạch.
Nhưng khi đi xuống EBIT, Fast Retailing còn 18,9 USD trên mỗi 100 USD doanh thu, trong khi H&M còn 9 USD. Khoảng cách biên hoạt động mở rộng thành 9,9 điểm phần trăm.
Đây là điểm đáng đọc: kết quả khác biệt nhiều hơn ở các tầng sau biên gộp. Muốn giải thích, cần đi vào chi phí bán hàng, mạng lưới cửa hàng, logistics, quản lý và các khoản thu nhập hoặc chi phí hoạt động khác. So sánh này không đủ để quy chênh lệch cho một nguyên nhân duy nhất.
Fast Retailing còn có chỉ báo tồn kho gọn hơn
Chỉ số ngày tồn kho theo snapshot là 104 ngày ở Fast Retailing, so với 143 ngày ở H&M, thấp hơn 39 ngày. Theo cách đo này, Fast Retailing cần số ngày quy đổi theo giá vốn ít hơn cho lượng hàng cuối kỳ đang giữ.
Fast Retailing đồng thời vừa có biên hoạt động cao hơn và chỉ báo tồn kho thấp hơn.
Doanh thu hơn 14% nhưng EBIT ước tính lớn gấp 2,4 lần
| Phép tính theo snapshot | Fast Retailing | H&M |
|---|---|---|
| Doanh thu × biên EBIT | 25,7 × 18,9% | 22,5 × 9,0% |
| Lợi nhuận hoạt động ước tính | 4,86 tỷ USD | 2,03 tỷ USD |
| EBIT/tồn kho cuối kỳ | 1,46 lần | 0,50 lần |
Khoảng cách doanh thu khoảng 14% trở thành khoảng cách giá trị EBIT 2,4 lần. Khi đặt EBIT cạnh tồn kho cuối kỳ, Fast Retailing đạt gần 2,9 lần H&M.
Một +vote cho Fast Retailing về sự kết hợp giữa tạo lợi nhuận và sử dụng vốn hàng hóa trong snapshot này. Biên gộp gần ngang nhau nhưng kết quả hoạt động khác biệt cho thấy lợi thế cần được tìm sâu hơn trong cách toàn bộ hệ thống vận hành.
Câu hỏi sẽ khám phá tiếp theo là: mô hình LifeWear và cách vận hành UNIQLO góp phần như thế nào vào kết quả hợp nhất Fast Retailing? Vai trò của sản phẩm nền tảng, kỷ luật mua và bổ sung hàng, bán đúng giá, mạng lưới cửa hàng và quy mô quốc tế cần được khảo sát riêng.
NEXT và SHEIN cùng mạnh online nhưng khác bài toán địa lý
Cùng dựa vào online nhưng phục vụ thị trường theo cấu trúc khác nhau
NEXT có tỷ trọng online 68% theo snapshot. SHEIN vận hành mô hình thời trang trực tuyến toàn cầu.
Khác biệt đặt ra là địa lý. NEXT có thị trường lõi tại Anh và đồng thời mở rộng quốc tế; báo cáo năm kết thúc tháng 1/2026 cho thấy hoạt động Online UK vẫn lớn hơn Online International. SHEIN công bố phục vụ khoảng 160 thị trường trong năm 2025. Cùng tiếp cận khách qua online, nhưng phạm vi phân bổ nhu cầu và mạng lưới phục vụ khách hàng khác nhau. Nguồn NEXT · Nguồn SHEIN.
SHEIN lớn hơn 4,4 lần và dẫn trước ở biên gộp
Doanh thu SHEIN khoảng 42 tỷ USD, NEXT khoảng 9,5 tỷ USD. SHEIN lớn hơn khoảng 4,4 lần về doanh thu.
Biên gộp SHEIN đạt 70,3%, NEXT 44,1%, chênh 26,2 điểm phần trăm. Khoảng cách này rất lớn, nhưng cần giữ lưu ý về phạm vi giá vốn, doanh thu dịch vụ và cơ cấu kinh doanh đã nêu ở cặp SHEIN–Inditex.
SHEIN cũng có chỉ số ngày tồn kho thấp hơn: 45 ngày so với 98 ngày của NEXT, theo cách tính snapshot. Nếu chỉ nhìn quy mô, biên gộp và nhịp quay quy đổi này, SHEIN có nhiều chỉ số nổi bật hơn.
NEXT nhỏ hơn nhiều nhưng tạo ra giá trị EBIT lớn hơn
| Phép tính theo snapshot | NEXT | SHEIN |
|---|---|---|
| Doanh thu × biên EBIT | 9,5 × 18,6% | 42,0 × 2,7% |
| Lợi nhuận hoạt động ước tính | 1,77 tỷ USD | 1,13 tỷ USD |
| EBIT/tồn kho cuối kỳ | 1,24 lần | 0,75 lần |
NEXT có biên EBIT khoảng 6,9 lần SHEIN. Dù doanh thu chỉ bằng khoảng 23%, NEXT tạo ra giá trị EBIT ước tính lớn hơn khoảng 56%. EBIT/tồn kho cuối kỳ cũng cao hơn, dù NEXT giữ hàng lâu hơn trên chỉ báo ngày tồn của snapshot.
Một +vote cho NEXT về khả năng chuyển hóa doanh thu thành lợi nhuận trong snapshot này. Hoạt động online có thể đi cùng kết quả kinh tế rất khác nhau; tỷ trọng kênh cần được đọc cùng thị trường phục vụ và cấu trúc vận hành.
Địa lý mở ra câu hỏi về chi phí để phục vụ một đơn hàng
Với thị trường lõi tập trung hơn, những yếu tố cần khảo sát ở NEXT là mật độ đơn hàng, khả năng dùng chung hạ tầng kho–cửa hàng, giao nhận và đổi trả. Với SHEIN, phạm vi nhiều thị trường đặt thêm các câu hỏi về tuyến vận chuyển, quy định nhập khẩu, thuế, mua khách hàng và tổ chức tồn kho gần nơi có nhu cầu.
Đây là giả thuyết về các cơ chế cần kiểm chứng, chưa phải kết luận rằng địa lý giải thích toàn bộ chênh lệch. NEXT còn có tài chính và nền tảng; cả hai bên khác về cơ cấu doanh thu và chi phí. Không dùng biên EBIT hợp nhất để suy ra trực tiếp biên của riêng một đơn hàng online.
Câu hỏi đáng theo dõi là: NEXT có thể giữ hiệu quả kinh tế ấy khi mở rộng quốc tế đến đâu, và SHEIN có thể cải thiện chi phí phục vụ bằng cách đặt hàng gần khách hơn mà vẫn giữ lợi thế kho gọn hay không?
Cặp này đưa phép so sánh từ “bán qua kênh nào” sang “bán cho thị trường nào, bằng hệ thống nào và với chi phí phục vụ ra sao”. Đó mới là lớp tiếp theo cần mổ xẻ sau các con số EBIT.
Tồn kho là tiền trên kệ nhưng không nên chỉ đặt mục tiêu giảm kho
Mình thích hình dung tồn kho là tiền đang nằm trên kệ. Hình dung ấy khiến mỗi quyết định nhập hàng trở nên cụ thể hơn: doanh nghiệp đang dành vốn cho một cơ hội bán nào đó.
Nhưng vốn trong hàng hóa có nhiều nhiệm vụ. Có hàng để bán ngay, có hàng chuẩn bị cho mùa tới, có hàng dự phòng cho lead time dài. Và có hàng đã mất dần cơ hội bán ở mức giá dự kiến.
Vì vậy, mục tiêu điều hành cần là đặt đủ vốn vào đúng cơ hội, rồi điều chỉnh khi bằng chứng thay đổi. Một danh mục thiếu hàng bán tốt vẫn có thể có tổng tồn kho rất thấp. Một danh mục được chuẩn bị tốt cho mùa cao điểm có thể tạm tăng tồn kho.
Tỷ số tổng hợp giúp mình biết nên hỏi tiếp ở đâu. Nó chưa quyết định thay mình mã nào cần mua thêm hay màu nào cần giảm mua.
Ba câu hỏi founder có thể mang vào cuộc họp tuần tới
| Câu hỏi | Dữ liệu cần mở | Quyết định cần xem xét |
|---|---|---|
| Doanh thu tăng có đòi hỏi vốn hàng hóa tăng nhanh hơn không? | Doanh thu thuần, tồn kho theo giá vốn, mua hàng, công nợ và mùa vụ | Điều chỉnh nhịp mua; kiểm tra phần hàng phục vụ tăng trưởng và phần hàng tích tụ |
| Mã bán chạy có còn đóng góp tốt sau chi phí phục vụ không? | Giá thực bán, giá vốn, phí kênh, hỗ trợ vận chuyển, đổi trả | Xem lại giá, kênh hoặc điều kiện khuyến mãi trước khi tăng mua |
| Hàng đang nằm đúng màu và size khách cần chưa? | Sức bán gần đây, tồn khả dụng từng biến thể, hàng về và ETA | Bổ sung, chuyển hàng, tạm giữ mua hoặc kiểm tra tín hiệu trước khi hành động |
Không có một mức tồn kho hay biên lợi nhuận phù hợp với mọi thương hiệu. Điều cần nhất là biết quyết định nào đang giúp doanh nghiệp tiến gần hơn đến mục tiêu đã chọn, và quyết định nào cần sửa.
Từ kết quả cuối kỳ đến quyết định hàng hóa mỗi tuần
Báo cáo tài chính cho thấy kết quả của nhiều quyết định đã cộng dồn. Đội hàng hóa cần nhìn các tín hiệu đủ sớm để thay đổi những quyết định tiếp theo.
Đó là bài toán WeOps tập trung giải quyết: kết nối tín hiệu sức bán, hiệu suất sản phẩm và tình trạng hàng hóa để đội ngũ có căn cứ khi cân nhắc mua thêm. Việc đánh giá vẫn cần mục tiêu thương hiệu, hiểu biết sản phẩm và phán đoán của người điều hành.
Nếu bắt đầu từ một câu hỏi, mình sẽ chọn: tuần này, vốn hàng hóa nên được ưu tiên cho cơ hội nào, và bằng chứng nào khiến mình tin như vậy?
Trao đổi cùng WeOps về quyết định hàng hóa trên dữ liệu của thương hiệu.
Phương pháp và nguồn
Bảng số liệu gốc của bài là snapshot TTM giữa năm 2026 do tác giả cung cấp, tổng hợp từ báo cáo công ty, StockAnalysis và CompaniesMarketCap. Bài giữ mốc này để so sánh, không thay bằng bảng cập nhật đến một thời điểm khác. Tăng trưởng SHEIN +1,0% được chú thích là H1; không so trực tiếp với tốc độ TTM của hãng khác.
EBIT ước tính bằng USD = doanh thu USD trong snapshot × biên EBIT. Các số đầu vào đã làm tròn, nên kết quả là ước tính. Tồn kho/doanh thu và EBIT/tồn kho cuối kỳ là các tỷ số tham khảo; sai khác nhỏ khi tính ngược từ các tỷ lệ làm tròn không được coi là số liệu đầu vào mới. DIO quy đổi trong snapshot dùng tồn kho cuối kỳ/giá vốn × 365. Các định nghĩa này không thay thế phân tích dòng tiền hoặc vốn đầu tư toàn doanh nghiệp.
Tài liệu bổ sung để đọc cơ cấu kinh doanh và đối chiếu phương pháp của từng hãng; các báo cáo có ngày kết thúc khác mốc snapshot không được dùng để thay số trong bảng trên:
-
Inditex: FY2025, H1/2026 tại CNMV.
-
SHEIN: Financial Information trong bản cáo bạch, Interim Report 2026.
-
Fast Retailing: FY2026, bảng cân đối quý.
FAQ
Bài viết có kết luận hãng nào có chiến lược tốt nhất không
Bài đưa ra nhận định nghiêng về hiệu quả kinh tế của mô hình Zara, dựa trên kết quả hợp nhất Inditex trong snapshot. Đây là một luận điểm để tiếp tục khảo sát cơ chế vận hành. Đánh giá toàn bộ chiến lược và tính bền vững dài hạn cần thêm mục tiêu, đầu tư, thị trường và diễn biến qua nhiều kỳ.
Tồn kho thấp có luôn tốt hơn không
Không. Tồn kho thấp nhưng thiếu màu, size bán tốt có thể làm mất cơ hội bán. Cần xem mức tồn trong quan hệ với nhu cầu, mùa vụ, thời gian cung ứng và mức phục vụ mong muốn.
Lợi nhuận hoạt động trên tồn kho có phải ROIC không
Không. Chỉ số trong bài lấy lợi nhuận hoạt động của kỳ chia tồn kho cuối kỳ. ROIC xét lợi nhuận hoạt động sau thuế trong quan hệ với vốn đầu tư phù hợp, có phạm vi rộng hơn tồn kho.
Số ngày tồn kho trong snapshot được hiểu thế nào
Các mức 45, 81 hay 143 ngày trong bài được giữ theo snapshot, dùng tồn kho cuối kỳ quy đổi theo giá vốn. DIO dùng tồn kho bình quân là một cách đo khác. Không diễn giải các con số này như số ngày chắc chắn sẽ bán hết hàng đang có.